草加市の税理士、横山です。
会計ソフトには、初期値として「普通預金」「預り金」などの勘定科目が設定されています。
正確な記帳と残高管理のためには、これら「勘定科目」の下に「補助科目」を設定すると便利だと思います。
補助科目と作成する意味
補助科目とは、勘定科目の下に付ける補助的な科目をいいます。
例えば、普通預金口座をA銀行とB銀行に開設している場合、これらの取引は「普通預金」という勘定科目を使って記帳します。
これが基本です。
補助科目とは、「普通預金」の下に設ける「A銀行」「B銀行」という補助的な科目をいいます。
一見、面倒なように感じますが、補助科目がない場合、普通預金勘定にはA銀行とB銀行の取引が合算で記帳されることになります。
預金全体の取引をみるには便利ですが、銀行ごとの取引を確認するには不向きです。
補助科目を作成すると「補助元帳」が作成されます。
銀行ごとの帳簿があることで、入力した仕訳が通帳と合っているのかを簡単にチェックできるようになります。
また、後述するように、売掛金、預り金などの残高管理にも効果があります。
さらに税務申告書に添付する「勘定科目内訳明細書」の作成にも使えます。
補助科目のつくり方
補助科目は、どの会計ソフトでも作成対応をしているはずです。
例えば、弥生会計では、科目設定の画面で補助科目を作成します。
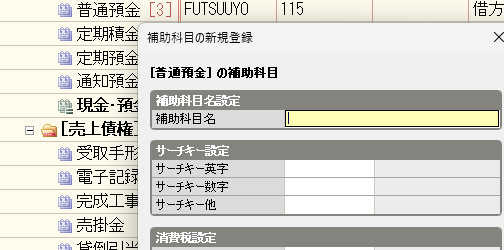
マネーフォワードも同様です。

残高管理に活用する
補助科目の設定で効果があるのは、預金勘定に限りません。
売掛金、預り金などは、補助科目を設定することで、適正な残高管理を行えるようになります。
売掛金
売掛金とは、売上金のうち未回収となっている金額です。
売上時に計上した売掛金は、後日、回収できた時点で残高はゼロとなるはずです。
総勘定元帳の「売掛金」には、すべての取引先が合わさって記録されているため、これだけでは回収・未回収の判別が面倒です。
得意先ごとの補助科目を設定することで、個別に、入金の遅れのほか、振込手数料が差し引かれた取引の把握もできるようになります。
預り金
預り金は、勘定科目の中でも残高チェックが難しい科目です。
従業員の給料から
- 社会保険料
- 労働保険料
- 所得税
- 住民税
として預かった資金は、後日、会社側が税務署や社会保険事務所などに支払をすることでゼロとなります。
ただし、それぞれ支払のタイミングが異なるため、預り金がゼロとなる時点には差が生じます。
例えば、社会保険料は月末払いですが、源泉所得税は毎月10日ですし、納期の特例を受けていれば年2回の納付です。
補助科目を設定しないと、どの預り金がいくら残っているのかの管理が面倒になります。
その他
補助科目の設定は、それほど難しい話ではありません。
管理が必要そうな勘定科目に作成すればいいだけです。
- 未収入金
- 買掛金
- 未払金
- 借入金
といった貸借対照表科目のほか、損益計算書についても内容管理のために、
- 租税公課(印紙代、固定資産税、自動車税等)
- 水道光熱費(電気代、水道代等)
- 接待交際費(飲食代、手土産代、冠婚葬祭費等)
などの設定が考えられます。
多くし過ぎず、適度なところで作成すれば良いと思います。
本日のまとめ
日々の記帳を正しく行っているつもりでも、記帳のミスは出てきてしまいます。
補助科目を設定し、勘定科目の内容を細分化するだけで、管理と記帳の精度が格段に上がります。
特に、今年は、
- 源泉所得税の金額変更
- 社会保険料の2段階改正(例年の3月分に加えて、4月分から「子ども・子育て支援金」が新設)
などもあり、預り金の金額に差異が生じがちです。
補助科目を設定しておけば、早い時期に訂正もできるように思います。